Shein Voulait 25 Fois Les Bénéfices. Le Marché A Vu Une Entreprise De Fret.
Les documents remis aux investisseurs par Shein plaidaient pour un multiple équivalent aux 25 fois les bénéfices d'Inditex. Hong Kong l'a coté à moins de treize fois, reclassant l'entreprise d'une plateforme technologique à une opération logistique. Le même reclassement guette tous les détaillants qui vendent leur algorithme comme actif principal.
Sir John Crabstone
Shein voulait être valorisée comme Inditex. Les documents présentés aux investisseurs, rapportés par le South China Morning Post, plaidaient pour un multiple égal ou supérieur aux 25 fois les bénéfices d’Inditex et aux 20 fois de H&M. L’entreprise a finalement été cotée à moins de treize fois. Personne n’a contesté les chiffres du prospectus ; le débat portait sur le secteur auquel appartenaient réellement ces chiffres.
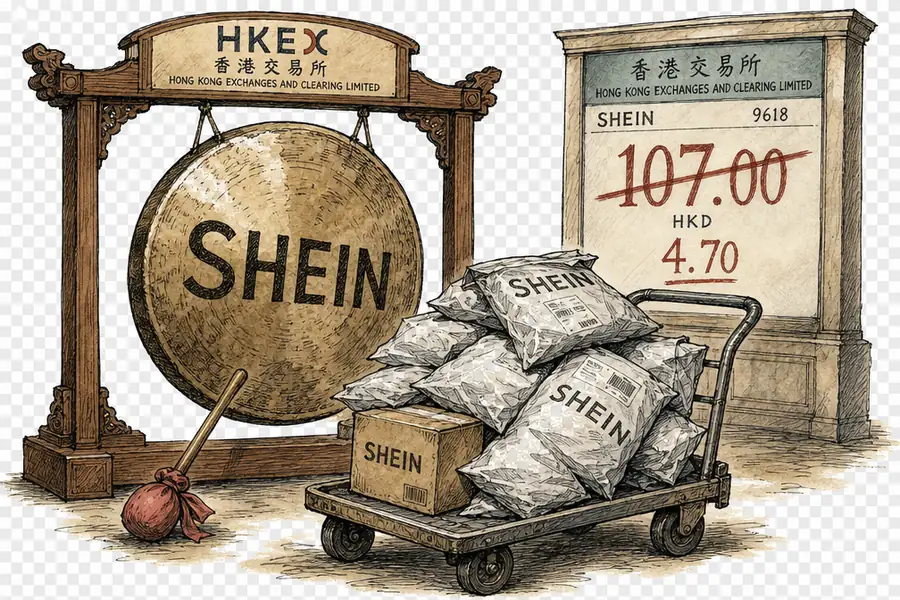
Shein a été introduite en bourse à 48,56 HK$ l’action le 1er septembre. Cela valorisait l’entreprise à 205 milliards HK$, soit environ 26 milliards de dollars. Ce montant représente une baisse de 73 % par rapport au pic de 98,2 milliards de dollars atteint en 2022, et de 59 % par rapport aux 64 milliards de son dernier tour de financement privé. Caixin a enregistré une chute intrajournalière de près de dix pour cent et une clôture six cents de Hong Kong sous le prix d’offre. Personne n’a acheté la baisse.
L’explication dominante est une histoire de coûts. Le podcast de Glossy a avancé trois raisons cette semaine : la mauvaise presse, la génération Z qui migre vers Temu et TikTok Shop, et la fin des colis exonérés de droits de douane. Chacune est vraie. Ensemble, elles expliquent pourquoi Shein gagne moins d’argent, mais aucune n’explique pourquoi chaque dollar qu’elle gagne vaut désormais un tiers de moins. Ce n’est pas une décote — c’est un reclassement.
Séparons les deux baisses. Le bénéfice net a chuté de 39 % l’an dernier, à 2,06 milliards de dollars, pour un chiffre d’affaires en hausse de 8 %, à 41,8 milliards de dollars. En maintenant constant le multiple du dernier tour privé et en appliquant la baisse des bénéfices, les propres chiffres de Shein la situent près de 39 milliards de dollars. Selon ce calcul, l’introduction en bourse s’est faite environ treize milliards en dessous de son propre chiffre, et aucune part de cet écart ne vient du bénéfice. Elle vient du multiple que les investisseurs avaient accepté de payer pour l’entreprise.
Quelqu’un avait déjà posé ce diagnostic en juillet. Winston Ma, ancien directeur général de China Investment Corporation, a déclaré à Reuters que les investisseurs institutionnels allaient « se concentrer sur la marge opérationnelle de 2,9 % » et repositionner Shein « loin d’une pure plateforme technologique à hypercroissance, vers un acteur du commerce physique et de la logistique naviguant dans un commerce mondial à forte friction ». C’était une prévision. Hong Kong a depuis fourni le chiffre.
La distinction porte sur la durabilité. Un avantage logiciel se compose dans le temps, et aucun ministère ne peut l’abroger du jour au lendemain ; un avantage sur le fret est loué, et son propriétaire est un barème douanier. Le cycle de conception de Shein était réel. Il dépendait aussi d’une exonération de 800 dollars que Washington a fermée par décret exécutif. Être réel n’équivaut pas à être défendable.
L’algorithme de Shein est toujours aussi performant ; c’est le colis qui a été reprécisé.
Le prospectus n’a pas encore intégré ce constat. Quarante pour cent du produit net de l’introduction, environ 1,7 milliard de dollars, iront au développement technologique, et quarante autres pour cent à la marque et à l’expansion. Deux cinquièmes du produit financeront l’argument que le carnet d’ordres vient de refuser d’acheter.
Le multiple pourrait se redresser. Shein a perdu 99 millions de dollars au premier trimestre, un chiffre qui inclut une charge comptable ponctuelle de 328 millions de dollars liée à la juste valeur, et non de purs résultats d’exploitation ; une entreprise qui renoue avec la croissance est revalorisée à la hausse. Encore faudrait-il qu’elle y parvienne en vendant quelque chose qu’un barème douanier ne peut pas atteindre.
Chaque détaillant de mode rapide plaide désormais que son algorithme mérite un multiple de croissance. Shein a défendu cet argument avec une chaîne d’approvisionnement à la demande et 273 millions d’acheteurs annuels, et a été valorisée sur sa facture de fret. Les autres avancent le même argument avec un code moins bon.