Rothy's a atteint les 200 millions de dollars en testant les canaux sur lesquels Allbirds a misé
Rothy's a laissé sa première boutique faire ses preuves avant d'en ouvrir cinq autres d'un coup, et a attendu six années de plus avant de tenter la vente en gros. Allbirds a exploité les deux mêmes canaux dans l'ordre inverse, et les a annoncés au sein d'un plan de redressement.
Sir John Crabstone
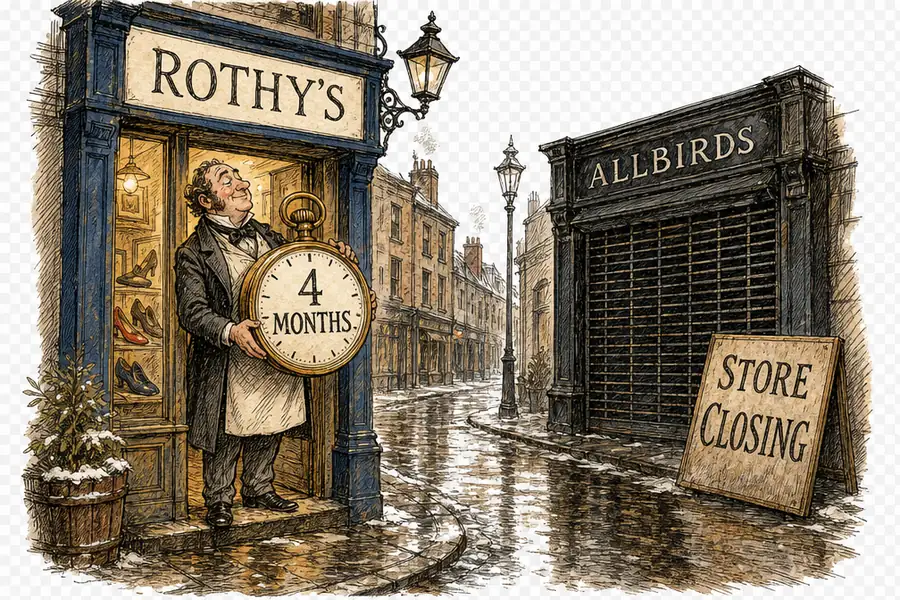
La première boutique de Rothy’s est devenue rentable quatre mois après son ouverture, et il a fallu attendre un an avant que la marque n’ouvre ses boutiques suivantes — cinq d’un coup, pas une deuxième isolée. La vente en gros a attendu six années supplémentaires. C’est cet enchaînement, et non la combinaison des canaux, qui explique pourquoi Rothy’s est aujourd’hui une entreprise de chaussures à 200 millions de dollars tandis qu’Allbirds n’est plus qu’un ticker sous un autre nom.
Le plafond a été fixé tôt, et publiquement. Kerry Cooper, alors présidente de Rothy’s, avait déclaré à Modern Retail en 2019 que la marque ne exploiterait jamais des centaines de boutiques aux États-Unis, car c’est “là qu’on annonce la mort du commerce de détail, quand il y a trop de points de vente et pas assez de trafic.” Énoncer cette limite avant même le sixième bail transforme l’expansion en décision plutôt qu’en réflexe.
Rothy’s exploite désormais 40 boutiques pour 227,7 millions de dollars de chiffre d’affaires, avec une activité de vente en gros qu’elle a déjà triplée. La raison invoquée par Dayna Quanbeck tient davantage du raisonnement sur les coûts que sur la croissance : la vente en gros est “accrétive pour le chiffre d’affaires parce que l’infrastructure nécessaire est déjà en place.” Une infrastructure déjà existante transforme un canal, d’un engagement, en simple question à trancher.
Le test de la vente en gros a démarré en 2024, avec Anthropologie, Bloomingdale’s et Nordstrom, une année qui s’est terminée avec un parc de 26 boutiques et une hausse de 20 % des ventes à magasins comparables. Rien, dans ce calendrier, n’a été forcé. Rothy’s a ouvert ce canal alors qu’elle avait encore la possibilité de le refermer.
L’inquiétude affichée aujourd’hui porte sur la dispersion. Quanbeck a expliqué cette semaine au Modern Retail Podcast que la discipline consiste à faire preuve de patience et que le piège est de se développer trop tôt — une inquiétude curieuse pour une entreprise dont la croissance n’a jamais été le problème. Dans ce secteur, les marques ne meurent pas de prudence.
Allbirds a exploité les deux mêmes canaux dans l’ordre inverse. Elle a ouvert 19 boutiques aux États-Unis en 2022, avant de réduire le plan de l’année suivante à trois ouvertures, et a introduit REI, Dick’s, Nordstrom et Scheels dans le cadre même du plan de transformation qui procédait à ces coupes. La perte qui a rendu ce plan nécessaire s’élevait à 100,3 millions de dollars sur l’exercice 2022, la première année complète d’Allbirds en tant qu’entreprise cotée. Allbirds présentait ce plan comme une voie de redressement, un document censé relancer la croissance des ventes en 2024. Cela n’a pas fonctionné. Ce n’est pas une stratégie de canaux, c’est un constat d’échec.
Un canal ouvert en position de force est une expérimentation ; le même canal ouvert en position de faiblesse est un aveu.
L’explication facile incrimine le produit : un seul modèle, un argumentaire sur la durabilité qui n’a jamais suffi, à lui seul, à conclure une vente. Mais cette histoire n’explique pas pourquoi la survivante vend justement sur les mêmes rayons Nordstrom. Allbirds a fermé ses dernières boutiques à prix plein aux États-Unis en février, et l’activité chaussures a été cédée sous le nez de la société cotée quelques semaines plus tard. Les boutiques n’ont jamais été l’erreur ; c’est le moment où on leur a demandé de devenir rentables qui l’a été.
Quanbeck situe le plafond américain à 30 à 40 boutiques supplémentaires, soit près du double d’un parc constitué en huit ans. Ce plafond sera atteint bail après bail. Cette discipline n’a rien coûté à Rothy’s tant que l’entreprise était petite. Elle n’a pas encore été mise à l’épreuve à grande échelle.