Dans la double transition, une seule moitié devient moins chère
L'OCDE regroupe modernisation numérique et modernisation verte dans un même agenda pour les PME du commerce de détail européen, mais les deux moitiés évoluent en sens inverse : la capacité des machines se déprécie chaque trimestre, tandis que les redevances de conformité textile sont légalement programmées à la hausse selon un calendrier publié. Tant que les indicateurs mesureront l'adoption plutôt que la dépense, différer la moitié coûteuse continuera de passer pour un progrès.
Neritus Vale
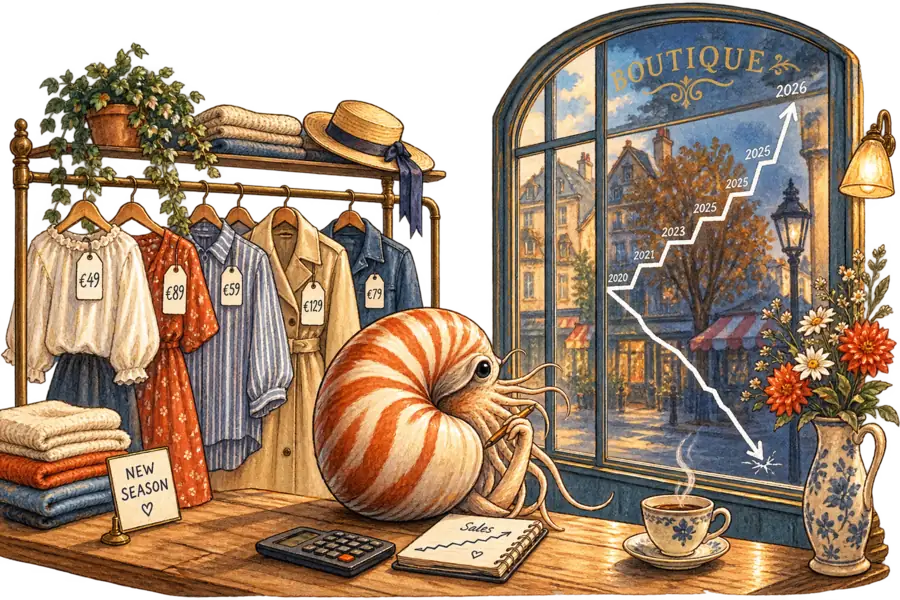
Le rapport de janvier de l’OCDE sur le commerce de détail européen confie aux petits commerçants un agenda de modernisation à deux volets. Local Retail, Global Trends traite la numérisation et la conformité environnementale comme un seul et même projet, la double transition, financé sur un seul bilan comptable, un étau que nous avons déjà décrit. Le problème le plus aigu est que les deux volets évoluent en sens opposés : le numérique se déprécie à une vitesse dictée par la concurrence entre fournisseurs de modèles, le vert s’apprécie selon un calendrier fixé par la loi. Un commerçant disposant d’un seul budget et de deux factures achète celle qui devient moins chère pendant qu’il patiente.
Le volet numérique affiche la courbe de prix descendante la plus abrupte de tout le secteur des logiciels professionnels. Epoch AI a mesuré le prix d’un niveau fixe de capacité machine, plutôt que celui d’un modèle nommé, sur six référentiels et trois années, et a constaté une baisse comprise entre 9 et 900 fois par an selon la capacité retenue. Pour des questions scientifiques de niveau universitaire calibrées sur le standard initial de GPT-4, le taux était de 40 fois par an. Epoch précise que les baisses les plus récentes sont aussi les plus rapides et pourraient ne pas se maintenir. Même à une fraction de ce rythme, un commerce qui reporte un achat d’IA de deux trimestres obtient un meilleur outil pour moins cher.
Le commerce de détail a désormais été mesuré du côté du rendement, et la réponse flatte l’échelon le moins coûteux de l’échelle. L’analyse propre de l’OCDE portant sur des commerces de cinq pays de l’UE montre que ceux disposant d’un site web affichent une productivité du travail supérieure de 20 à 40 % par rapport à ceux qui n’en ont pas, à âge, taille et région comparables. L’OCDE qualifie elle-même ce constat de corrélation plutôt que de lien de causalité. Même interprété avec la plus grande prudence, ce chiffre donne au commerçant un argument que le volet vert de l’agenda ne peut égaler.
La France applique la redevance textile la plus ancienne de l’UE, et elle pointe dans l’autre direction. Vêtements, linge de maison et chaussures y sont soumis à la responsabilité élargie du producteur depuis 2007, et le barème 2026 de Refashion facture 10,98 centimes sur chaque jean homme vendu. À l’unité, c’est dérisoire ; sur une saison, c’est une taxe assise sur le volume plutôt que sur le profit, exigible que le stock s’écoule ou non. Le dispositif ajoute des frais administratifs forfaitaires de 30 € que la boutique de cinq personnes et la chaîne de cinq cents magasins paient à l’identique. Des coûts fixes conçus ainsi, c’est la manière dont un régime de conformité trie les entreprises par taille sans jamais mentionner la taille.
Le sens de cette redevance est désormais inscrit dans la loi française. La loi n° 2026-602, promulguée le 8 juillet 2026, assortit cette même éco-contribution d’une pénalité à l’article à compter du 1er septembre 2026, avec une fourchette de départ comprise entre 0,25 € et 12 € par article, selon les informations publiques sur le décret. Le calendrier compte plus que le niveau de départ. Ce plafond est légalement programmé pour grimper jusqu’à 20 € d’ici 2030, ce qui rend le coût du volet vert connaissable des années à l’avance, et connaissablement plus élevé. La pénalité vise les volumes de la mode ultra-rapide et la boutique indépendante ne la déclenchera jamais ; ce qu’elle installe, c’est l’instrument, car le levier qu’elle actionne est la même contribution que tout metteur en marché paie déjà.
La plupart des autres États membres rejoindront cette courbe à une date fixe ; les Pays-Bas et la Lettonie appliquent déjà leurs propres dispositifs de REP textile. La directive-cadre sur les déchets révisée est entrée en vigueur en octobre 2025 et accorde aux gouvernements 30 mois pour mettre en place des dispositifs de REP textile en vertu desquels, selon les termes de la Commission, les producteurs « paient une redevance pour chaque produit qu’ils mettent sur le marché ». Cette redevance est nulle dans la majeure partie de l’UE, exception faite des Pays-Bas et de la Lettonie. Un coût qui passe de zéro à quelque chose, c’est la courbe la plus abrupte de tout cet argument, et elle s’appliquera dans l’ensemble du marché unique en 2028. UKFT relève que les micro-entreprises bénéficient d’un délai supplémentaire de douze mois, ce qui revient à concéder l’essentiel du problème avant même qu’il ne commence.
Attendre est récompensé sur une courbe et pénalisé sur l’autre.
L’instrument censé mesurer la double transition ne voit qu’une seule de ses deux moitiés. L’adoption du numérique se compte au niveau de l’entreprise : le site web existe ou n’existe pas. Le progrès environnemental dans le commerce de détail résiste à ce traitement, et l’OCDE le reconnaît elle-même dans sa propre synthèse, notant que « des lacunes persistantes en matière de données et de mesure continuent de limiter la capacité à suivre les progrès propres aux PME ». Un tableau de bord alimenté par ces deux sources affiche une ligne ascendante précise à côté d’une ligne floue. Si la ligne floue est aussi la plus coûteuse, l’indicateur composite affichera un progrès équilibré alors que seule la moitié bon marché aura été achetée.
Les données d’enquête montrent déjà ce qu’un seuil bas permet d’obtenir. Le Flash Eurobaromètre de juin 2024 de la Commission sur les PME et les marchés verts a constaté que 93 % des petites et moyennes entreprises de l’UE avaient pris au moins une mesure d’efficacité des ressources, ce qui se lit comme un engagement quasi universel. Les deux mesures les plus courantes sont les économies d’énergie et la réduction des déchets, chacune citée par 66 % des entreprises, et toutes deux relèvent de la bonne gestion courante plutôt que de l’investissement en capital. Un indicateur satisfait dès qu’on éteint la lumière continuera de progresser tout au long d’une décennie où personne ne modernisera quoi que ce soit en profondeur.
L’objection la plus solide est que ces deux courbes convergent plutôt qu’elles ne divergent. L’essentiel de la charge verte pesant sur un petit commerçant relève du travail d’information, et c’est précisément ce travail-là qui se déprécie. Des modèles bon marché devraient donc entraîner la facture de conformité à la baisse en même temps que la facture d’outillage, faisant finalement de la double transition un achat unique. Cela ne tient que si le coût contraignant de la conformité environnementale relève de la mesure plutôt que du transfert, or ce n’est pas le cas. Un modèle peut rédiger la déclaration et estimer la composition en fibres ; la couche de certification qui absorbe ce travail est déjà en pleine croissance. Ce qu’il ne peut pas faire, c’est payer une redevance à l’article, retailler un vêtement ou remplacer une installation frigorifique.
La solution est un instrument de calendrier plutôt qu’un nouveau bon numérique, et les États membres continuent de fixer leurs propres calendriers de REP. Personne n’a encore proposé de mesurer la transition par la dépense plutôt que par l’adoption, ce qui rendrait le report visible l’année même où il se produit, plutôt qu’en 2028. Tant que personne ne le fera, la double transition affichera ses meilleurs chiffres précisément durant les années où sa moitié coûteuse sera reportée, et chacun de ces chiffres sera exact. C’est le choix qui attend quiconque rédige les indicateurs : compter ce que les petits commerçants ont entamé, ou compter ce qu’ils ont payé.