Onze réseaux de retail media présentés. Trois arguments entre eux.
Onze réseaux de retail media ont présenté leur offre aux annonceurs lors du premier upfront du commerce media, et ont tous les onze avancé les mêmes trois arguments : données propriétaires, portée au-delà de la barre de recherche, preuve que l'argent a payé. Deux semaines plus tôt, l'ANA avait publié le standard qui aurait rendu ces arguments comparables, et rien sur cette scène n'a proposé de l'adopter.
Admiral Neritus Vale
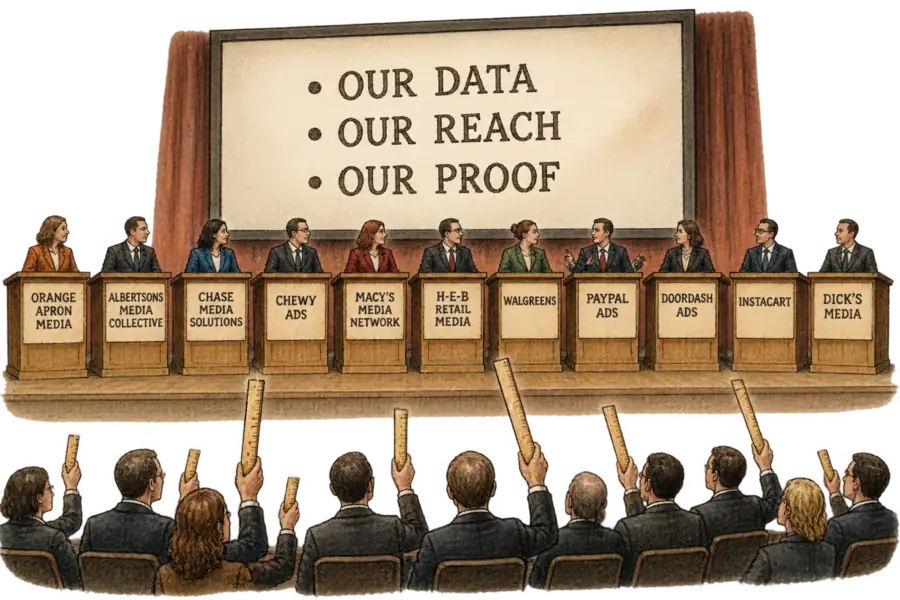
Onze réseaux de retail media ont occupé une scène new-yorkaise le 2 septembre, et à eux tous, ils n’ont avancé que trois arguments. Retirez les logos des présentations, et il ne reste qu’une revendication de données propriétaires, une revendication de portée au-delà de la page de résultats de recherche, et une promesse que l’argent investi peut être prouvé rentable. Quand tous les vendeurs d’une catégorie se décrivent avec les trois mêmes phrases, la catégorie s’est banalisée, et le seul territoire encore inoccupé est celui sur lequel aucun ne veut se risquer : un standard de mesure commun.
Le lieu, déjà, en dit long. Ascendant Network a organisé Showcase au Times Center, présenté comme le premier upfront du retail et commerce media. Mitchell Parton, de Modern Retail, a suivi la quasi-totalité des quinze présentations et en a détaillé onze, classant les arguments en trois catégories : des décennies de données internes, une portée à travers plusieurs enseignes, une audience précise détenue en propre. Les upfronts existent parce que l’inventaire télévisuel est suffisamment interchangeable pour nécessiter une saison, une scène et une grille tarifaire.
Le premier argument, le signal propriétaire, a été formulé onze fois en onze vocabulaires différents. Chase Media Solutions a mis en avant une vision bâtie sur 1 900 milliards de dollars de ventes par carte de débit et de crédit en 2025, un actif qu’aucun acheteur ne peut comparer avec celui du réseau suivant, puisqu’aucun concurrent ne rapporte quoi que ce soit exprimé dans la même unité. Chewy a annoncé à la salle que 84 % de ses ventes arrivent via un abonnement automatique, un profil de fidélisation qu’aucune enseigne alimentaire ne peut égaler. Chaque revendication est vraie, aucune n’est comparable à une autre, et un planneur qui détient onze présentations détient onze unités sans taux de change entre elles.
Le deuxième argument, la portée au-delà du bandeau sponsorisé, est celui que le rayon a imposé. Les emplacements sponsorisés on-site sont en nombre fini et largement vendus, ce qui explique ce que nous écrivions en mai : les données qui les alimentaient migraient vers la télévision connectée. Macy’s Media Network a fait valoir que le retail media surindexe la captation de demande et que l’opportunité réside dans la création de demande. Walgreens installe des écrans dans 1 200 magasins à partir d’octobre, et PayPal a lancé des publicités off-site qui suivent l’acheteur au-delà du passage en caisse. Trois entreprises, trois vocabulaires, une même sortie du même inventaire banalisé.
Le troisième argument est celui qui ne peut pas survivre à sa propre nature propriétaire. Arun Ramaswamy, vice-président technologie et produit de The Home Depot, a désigné l’incrémentalité comme la demande centrale des annonceurs : « Prouver que l’investissement fonctionne réellement. » La présentation de son propre réseau annonçait pourtant une hausse de 70 % du rappel publicitaire sans jamais préciser la base de référence utilisée pour la mesurer, et une hausse sans autre terme de comparaison énoncé n’est pas une comparaison. Cette omission est la norme sur cette scène, pas l’exception. Albertsons a indiqué que les emplacements publicitaires diffusés aux côtés de ses vidéos Rico’s Tacos dépassaient les benchmarks de 200 %, là encore sans préciser de quel benchmark il s’agissait. Nous soutenions en juin que l’incrémentalité est un test neutre, et un test mené en privé par la partie testée n’en est pas un.
Un chiffre que seul son vendeur peut produire n’est pas la preuve d’une performance ; c’est une autre chose qu’on vend.
Deux semaines avant que les onze ne montent sur scène, le camp des acheteurs avait publié ses conditions. Le rapport de l’ANA sur la standardisation de la mesure du retail media a révélé que 55 % des annonceurs citent l’absence de standards cohérents comme leur principal obstacle, selon P2PI. Jackson Bazley, evp mesure côté annonceurs à l’ANA, a déclaré à Digiday que comparer les résultats entre réseaux revient « souvent à comparer des violettes, des bananes et des étoiles notées sur 9,7 ». Le reproche n’est pas que les chiffres seraient faux ; c’est qu’ils ne sont pas de même nature.
Ce que demande ce référentiel est d’ordre procédural : une fenêtre d’attribution de 14 jours et une définition commune, sur 52 semaines, du client « nouveau ». Les annonceurs n’y ont trouvé que peu à redire — selon Bazley, le consensus général était : « Tout ce qui est là-dedans a du sens. » Amazon, pour sa part, n’a jamais répondu à l’ANA.
L’objection la plus solide à cette lecture est que l’un des onze s’est déjà soumis à un auditeur externe. Instacart détient l’accréditation MRC pour ses métriques d’impressions, de clics et de viewability, obtenue en mars 2024 puis étendue à la plateforme Carrot Ads qu’elle exploite pour d’autres enseignes. Liz Roche, vice-présidente médias et mesure chez Albertsons, a publiquement qualifié la standardisation d’« absolument réalisable ». Pour que l’argument défendu ici tombe, il faudrait que cette accréditation couvre les métriques sur lesquelles les présentations rivalisent : incrémentalité, hausse des ventes, acquisition de nouveaux clients à la marque.
Or elle n’en couvre aucune. L’accréditation porte sur la diffusion, et Bazley reconnaît lui-même cette hiérarchie : les métriques de base doivent être correctes avant même d’envisager de « passer au niveau suivant d’attribution, puis au niveau suivant de causalité ». La couche accréditée constitue l’entrée du système ; la sortie, c’est précisément ce sur quoi onze réseaux ont passé un après-midi à se différencier. La condition posée par Roche elle-même est le document le plus révélateur, puisqu’elle demande de la transparence « plutôt qu’une attente que chaque réseau de retail media fonctionne exactement de la même manière » — une incomparabilité déclarée reste une incomparabilité, et elle reporte la charge de la réconciliation sur l’acheteur.
L’acheteur ne peut pas absorber cette charge. L’étude Skai 2026 State of Retail Media, menée avec Stratably auprès de 166 annonceurs, a constaté que le manque d’accès aux données des distributeurs n’était cité comme obstacle à la mesure de l’incrémentalité par aucun répondant. Le problème est donc une question de capacité, non de rétention d’information : le manque de personnel analytique en interne arrive en tête, cité par 56 % des répondants. Rien n’est retenu, et le coût de réconciliation de onze définitions différentes s’est déplacé vers la partie la moins capable de l’assumer.
Le prochain cycle de planning tranchera la question, et ce sera celui qui rédige le bon de commande qui la tranchera. Si les acheteurs continuent de financer onze réseaux sur onze définitions différentes, chaque revue budgétaire est remportée par la meilleure présentation, et la catégorie continue de facturer une prime pour des arguments invérifiables. Si un seul groupe média fait d’une fenêtre d’attribution de 14 jours et d’une méthodologie transparente une condition d’achat plutôt qu’une recommandation de livre blanc, le standard s’impose en un trimestre. Aucun vendeur d’une catégorie banalisée ne se porte volontaire pour être mesuré à l’aune de ses voisins. Les onze ne le cachaient pas au Times Center ; ils tournaient simplement autour, trois arguments à la fois, le temps d’un après-midi.