DXL a qualifié le scanner corporel d'atout. Puis a embauché un merchant.
Le conseil d'administration de Destination XL a rejeté une offre à 84 cents l'action en s'appuyant en partie sur ses droits exclusifs de scan corporel, puis a nommé son consultant vice-président exécutif chargé de la croissance. La seconde décision donne un prix à la première.
Sir John Crabstone
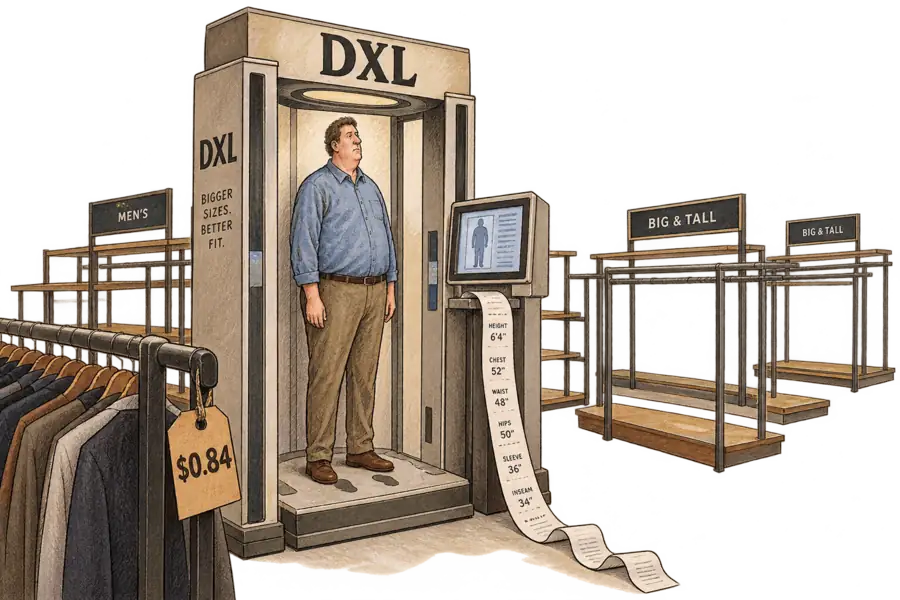
Le conseil d’administration de Destination XL a déclaré aux actionnaires en juillet que quatre-vingt-quatre cents l’action, c’était trop peu pour l’entreprise. Parmi les atouts que ce prix ignorait, selon le conseil, figurait un droit exclusif, valable jusqu’en 2030, sur une plateforme de scan corporel. Le 2 septembre, l’entreprise a nommé un consultant vice-président exécutif et chief growth officer. L’une de ces deux déclarations décrit une entreprise qu’il faut vendre.
Le document déposé est précis sur ce qui était défendu. L’offre, écrit le conseil, « ne reflète pas la valeur intrinsèque de l’activité de la Société en tant qu’entreprise autonome, notamment la force de sa marque, la fidélité de sa clientèle, ses droits exclusifs sur la plateforme technologique Size Stream jusqu’en 2030 et ses perspectives de croissance à long terme ». La marque et la clientèle sont le mobilier ordinaire d’un détaillant spécialisé. Les droits sur le scanner, eux, sont un bail avec une date d’expiration, inscrit au bilan comme s’il s’agissait d’un bien en pleine propriété.
La technologie, elle, est bien réelle, quel que soit le nom que lui donnent les documents de DXL. Le rapport annuel de DXL décrit FiTMAP prenant 243 mesures sans contact et fournissant des recommandations de taille pour 29 marques, déployé dans 188 magasins fin février et utilisé pour scanner plus de 63 000 clients. Connaître les 243 mesures d’un homme permet de savoir ce qui lui ira. Rien dans le document ne lui dit de l’acheter.
L’activité qui détenait ces données de scan s’est contractée pendant qu’on les collectait. Les ventes comparables ont chuté de 8,4 % au cours de l’exercice 2025 et l’EBITDA ajusté s’est établi à 1,6 million de dollars, contre 19,9 millions l’année précédente. Le déploiement s’est achevé. Les résultats, eux, ne l’ont pas attendu.
Le conseil avait déjà tenu ce genre de raisonnement. En juin, il avait conclu que la fusion avec FullBeauty Brands ne servait pas l’intérêt des actionnaires et s’était mis à chercher ailleurs.
Son dépôt de juillet a pourtant maintenu vivante l’arithmétique de cette fusion. Les actionnaires auraient détenu 45 % d’une entreprise plus grande si l’accord avait été conclu — un argument construit sur une fusion que le conseil avait pourtant déjà refusé de recommander. Ce qui a survécu à l’été, c’est le scénario d’une entreprise autonome, et ce scénario repose sur le scanner.
Les actionnaires ont été invités à y croire. Lorsque l’offre de Zodiac a expiré le 21 août, 12 450 814 actions y avaient été apportées, soit environ 23 % de l’entreprise, et aucune n’a été rachetée faute d’atteindre le seuil minimal. Près d’un quart du registre des actionnaires a tenté d’accepter le prix que le conseil qualifiait d’opportuniste.
À 66,6 cents le 4 septembre, l’estimation du marché lui-même se situe un cinquième en dessous de l’offre qui a été refusée.
Jimmy Olsson conseille DXL depuis septembre 2025, traversant la fusion, l’offre publique d’achat et le départ à la retraite du directeur général en août. Sa mission couvre les activités directes, les magasins, le merchandising, la planification, le sourcing et la stratégie de marque — chaque pan de l’entreprise, sauf le scanner.
Les résultats du deuxième trimestre sont attendus le 9 septembre. Le titre, lui, est arrivé en premier.