DXL bezeichnete den Körperscanner als Vermögenswert. Dann stellte man einen Berater ein.
Destination XLs Vorstand lehnte 84 Cent pro Aktie unter anderem mit Verweis auf die exklusiven Rechte an einer Körperscan-Technologie ab – und machte seinen Berater kurz darauf zum Executive Vice President for Growth. Die zweite Entscheidung bepreist die erste.
Sir John Crabstone
Destination XLs Vorstand teilte den Aktionären im Juli mit, dass 84 Cent pro Aktie zu wenig für das Unternehmen seien. Zu den Vermögenswerten, die der Preis angeblich ignorierte, gehörte ein bis 2030 laufendes Exklusivrecht an einer Körperscan-Plattform. Am 2. September verlieh man demselben Berater den Titel Executive Vice President und Chief Growth Officer. Eine der beiden Aussagen beschreibt ein Unternehmen, das verkauft werden muss.
Die Einreichung ist genau darin, was verteidigt wurde. Das Angebot, so der Vorstand, “spiegelt den inneren Wert des Unternehmens als eigenständiges Geschäft nicht wider, einschließlich seiner Markenstärke, treuer Kundenbeziehungen, exklusiver Rechte an der Size-Stream-Technologieplattform bis 2030 und langfristiger Wachstumschancen.” Marke und Kundenstamm gehören zum gewöhnlichen Inventar eines Fachhändlers. Die Scan-Rechte dagegen sind ein Leasingvertrag mit Verfallsdatum, verbucht wie Eigentum.
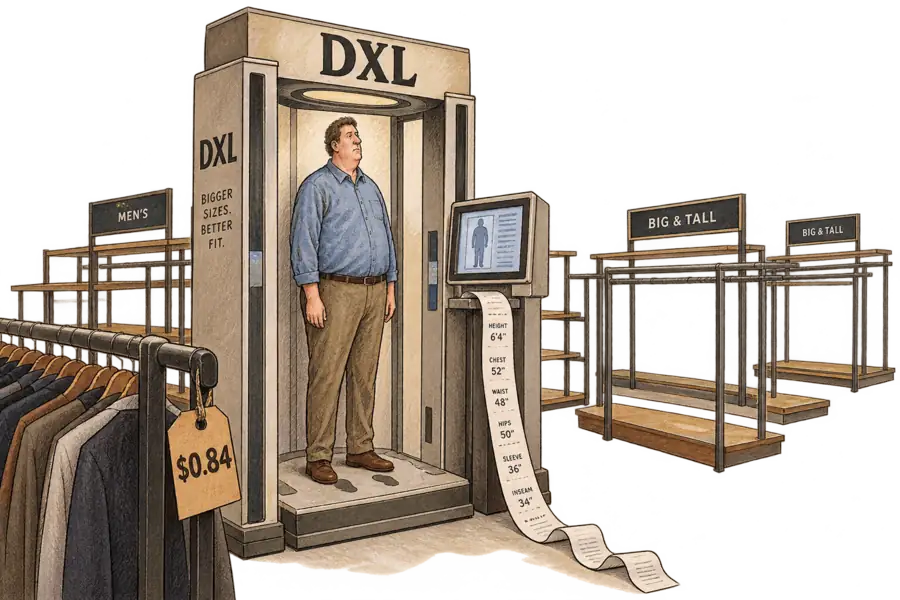
Die Technologie selbst ist real, wie auch immer DXL sie in seinen Unterlagen nennt. DXLs Jahresbericht beschreibt FiTMAP als System, das 243 berührungslose Messungen erfasst und daraus Größenempfehlungen für 29 Marken ableitet – zum Stand Ende Februar bereits in 188 Filialen im Einsatz und genutzt, um mehr als 63.000 Kunden zu vermessen. Wer die 243 Maße eines Mannes kennt, weiß, was ihm passt. Nichts in den Unterlagen sagt ihm, dass er es auch kaufen soll.
Das Geschäft, das diese Scan-Daten sammelte, schrumpfte genau in dieser Zeit. Die vergleichbaren Umsätze fielen im Geschäftsjahr 2025 um 8,4 Prozent, und das bereinigte EBITDA landete bei 1,6 Millionen Dollar, gegenüber 19,9 Millionen Dollar im Vorjahr. Der Rollout war abgeschlossen. Die Erträge warteten nicht darauf.
Der Vorstand hatte diese Art von Argumentation schon einmal geführt. Im Juni kam man zu dem Schluss, dass die Fusion mit FullBeauty Brands nicht im Interesse der Aktionäre liege, und begann, sich anderweitig umzusehen.
Die Rechenspiele der Fusion hielt man in der Juli-Einreichung dennoch am Leben. Die Aktionäre hätten 45 Prozent eines größeren Unternehmens gehalten, wäre der Deal zustande gekommen – ein Argument, das auf einer Fusion aufbaut, die der Vorstand bereits selbst abgelehnt hatte. Was den Sommer überdauerte, war das Argument der Eigenständigkeit, und dieses Argument stützt sich auf den Scanner.
Die Aktionäre wurden eingeladen, darauf zu vertrauen. Als Zodiacs Angebot am 21. August auslief, waren 12.450.814 Aktien dafür angedient worden – etwa 23 Prozent des Unternehmens –, und keine davon wurde gekauft, weil die Mindestbedingung nicht erfüllt war. Fast ein Viertel des Aktienregisters versuchte, den Preis anzunehmen, den der Vorstand als opportunistisch bezeichnet hatte.
Bei 66,6 Cent am 4. September liegt die eigene Einschätzung des Marktes ein Fünftel unter dem abgelehnten Angebot.
Jimmy Olsson berät DXL bereits seit September 2025 – durch die Fusion, das Übernahmeangebot und den Rücktritt des Vorstandsvorsitzenden im August hindurch. Sein Aufgabenbereich umfasst die operativen Geschäfte, Filialen, Merchandising, Planung, Beschaffung und Markenstrategie – jeden Teil des Unternehmens außer dem Scanner.
Die Zahlen zum zweiten Quartal werden am 9. September erwartet. Der Titel kam vorher.